

franz bernhard nolte at DuckDuckGo
„Whow… Unser Russland waere echt eine fette Beute!“
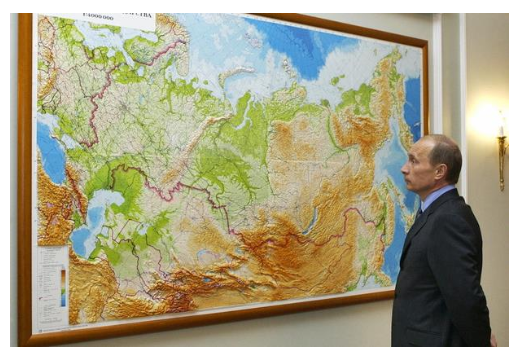
„Let’s play the game. Let’s checkmate! The winner get’s all.“
Warum Frieden für die globalen Eliten der Ruin wäre – Patrik Baab
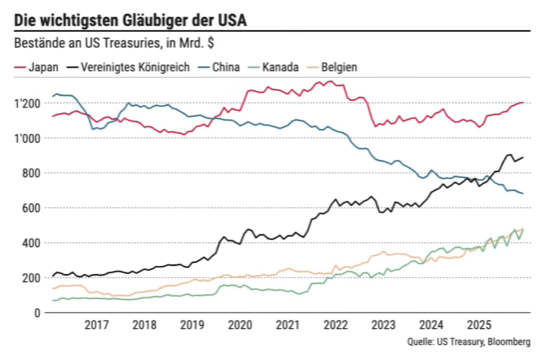
Tokio und Seoul haben eine gemeinsame Intervention auf dem Devisenmarkt durchgeführt und in großem Umfang US-Dollar abgestoßen, um ihre eigenen Landeswährungen zu stärken. Während Japan und Südkorea ihre Landeswährungen stützen wollten, ist eine Abwertung des US-Dollars gegenüber diesen Währungen für die USA von Vorteil. Je schwächer der US-Dollarkurs ist, desto vorteilhafter ist dies für US-amerikanische Exporteure. Zudem bedeutet ein schwacher US-Dollar die Möglichkeit einer Abwertung der US-Staatsschulden – also eine Art Zahlungsausfall durch Inflation. Japan ist der größte Gläubiger der USA. Nach Schätzungen des US-Finanzministeriums hielt Japan im Mai Anleihen im Wert von über einer Billion US-Dollar. Um die Abwertung des Yen zu stoppen, führte Japan Devisenmarktinterventionen durch, indem es die Devisenreserven des Landes verkaufte, von denen der größte Teil in US-Staatsanleihen angelegt ist.

Offener Brief an die Ärztekammer Bremen/VERSORGUNGSWERK
Versorgungswerke verzeichnen Milliardenverluste aus Kapitalanlagen …
Versorgungswerke verbuchen Milliardenverluste aus Kapitalanlagen: In Berlin verliert das Zahnärztewerk 1,1 Mrd. Euro, in Bayern dürften mehr als 800 Mill. Euro abgeschrieben werden. Defizite in Aufsicht und Governance werden sichtbar.
VZB verklagt Berater wegen Milliardenverlusten
Das Versorgungswerk der Zahnärztekammer Berlin hat Klage gegen zwölf Parteien eingereicht, darunter die Apobank.
Verluste anderer Versorgungswerke
Die Versorgungswerke in Deutschland stehen in letzter Zeit vermehrt in den Schlagzeilen. Insbesondere riskante Kapitalanlagen und damit verbundene Verluste stehen dabei im Fokus der Berichterstattung. So geriet in jüngster Zeit insbesondere das Versorgungswerk der Zahnärztekammer Berlin (VZB) ins Rampenlicht. Im Mittelpunkt stehen dabei fragwürdige Investments. Der Verlust? Nach vorläufigen Schätzungen voraussichtlich rund 1,1 Milliarden(!) Euro. In Anbetracht dessen, dass das Vermögen des VZB Ende 2024 noch bei 2,2 Milliarden Euro gelegen haben soll, scheint hier das Versorgungswerk die Hälfte seines Vermögens verloren zu haben. Nicht nur, dass die über 10.000 Mitglieder sich wohl ernsthafte Sorgen um ihre Rente machen. Auch der monatlich zu entrichtende Pflichtbeitrag soll gestiegen sein. Hier scheinen also die Mitglieder für die Verluste der VZB den Kopf hinhalten zu müssen.
Versorgungswerke in Deutschland in finanzielle Schwierigkeiten
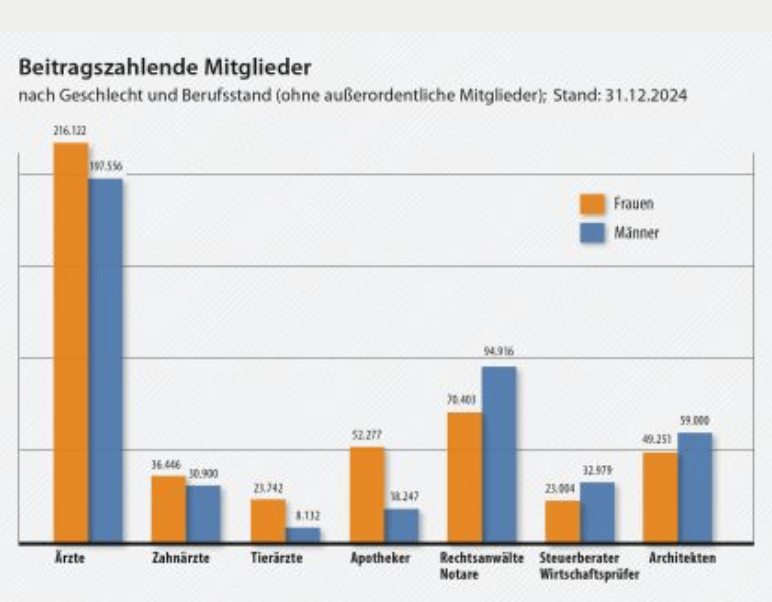
Versorgungswerke in der Bredouille
Presseberichte: Irritationen über Investitionsverluste einzelner …
Jüngste Medienveröffentlichungen erheben den Vorwurf, dass einzelne Versorgungswerke bei ihrer Anlagestrategie nicht die nötige Sorgfalt haben walten lassen. Die Arbeitsgemeinschaft berufsständischer Versorgungseinrichtungen e.V. (ABV), die die gemeinsamen Interessen aller 91 Versorgungswerke in Deutschland vertritt, hat diese Veröffentlichungen mit Bedauern
zur Kenntnis genommen. Sie weist daraufhin, dass sie allgemeine Regelungen für ihre Mitglieder aufgestellt hat, die strenge Vorgaben für die Kapitalanlagen und das Risikomanagement der Mitglieder enthalten. „Diese Leitplanken dienen dem Schutz von Kapitalanlagen und sollen verhindern, dass Fehlinvestitionen hinsichtlich Selektion, Mischung und Umfang getätigt werden“, betont Rudolf Henke, Vorstandsvorsitzender der ABV. Auch wenn die 91 Mitglieder rechtlich nicht verpflichtet sind, diese Normen einzuhalten, richten sich die meisten Mitglieder nach ihnen oder haben mit der jeweiligen Aufsicht abgestimmte Regelungen.
Risiken, Verluste und Ihre Rente
Checkliste: Was Ärztinnen und Ärzte jetzt tun sollten
1. Geschäfts- und Jahresberichte prüfen
2. Vertreterversammlungen aktiv nutzen
Viele Versorgungswerke setzen in ihrer Verwaltung in erster Linie auf ehrenamtliche Vertreter. Diese verfügen aber nicht zwangsläufig über tiefgehende Kapitalmarkterfahrung oder Expertise in der Anlage größerer Geldsummen. Dennoch müssen sie regelmäßig über hochkomplexe Kapitalanlagen entscheiden. Beobachter kritisieren diese Konstellation zunehmend als strukturelle Schwäche.
Anwalt beauftragen?
Douglas Macgregor: Die amerikanische Hegemonie IST vorbei
 Glenn Diesen Clips Deutsch
https://www.youtube.com/watch?v=g_V35edcSpE

Welche Farbe hat Ihre Krawatte? BRUTAL mit Fauci ins Gericht |

US-Senatsausschuss beschließt, Anthony Fauci wegen Missachtung des Kongresses anzuklagen
Nach Faucis totaler Demontage: Zieht sich die Schlinge um Bill Gates Hals jetzt zu?
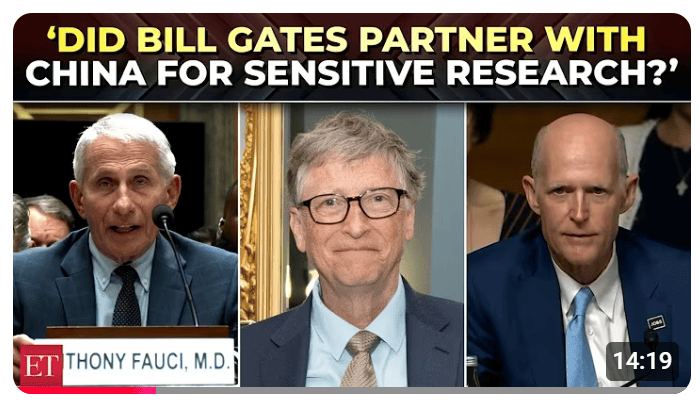
‘Did you partner with Bill Gates for vaccines?’: Rick Scott grills Fauci in fiery COVID-19 hearing
Die schockierende Bill-Gates-Enthüllung im Senat!

Die härteste Stufe der Diktatur: Dein Geld wird beschlagnahmt
06:01

„Mittlerweile sind insgesamt 4.300 Einzelpersonen von Sanktionen betroffen. Und betroffen heißt: Die Konten, die hier in Europa, in der EU existieren, die werden eingefroren.
„Eingefroren“ hört sich noch euphemistisch an. Sie werden eigentlich den Leuten entzogen, und man kann nicht mehr darauf zugreifen – auf nahezu unabsehbare Zeit
Das Vermögen wird ihnen also weggenommen. Bankkonten haben sie nicht mehr. Sie können auch keinen Geldverkehr über Bankkonten betreiben. Sie können sich vorstellen, was das bedeutet: keine Kreditkarte mehr, keine Bankkarte mehr. Man kann noch nicht mal seine Steuern zahlen.
Es dürfen keine finanziellen Zuwendungen mehr gemacht werden an die Betroffenen. Ob es Schenkungen sind oder aus Arbeitsvertrag oder aus anderen Verträgen.
Es werden Reiseverbote verhängt. Diese Personen dürfen nicht mehr in die EU einreisen oder aus der EU ausreisen. Und es können letztendlich auch die Familienangehörigen davon betroffen werden.
Fakt ist also, genauso steht es im Recht: Die Konten werden eingefroren auf unabsehbare Zeit. Die Beschlüsse haben zwar Fristen, doch die Fristen werden immer wieder verlängert. Niemand darf den Betroffenen noch Geld zukommen lassen. Keine Schenkung, keine Zahlung aus einem Arbeitsvertrag, nichts. Wer es doch tut, macht sich selbst strafbar.
Angehörige können miterfasst werden, damit keiner die Sperre umgeht. Dazu die Reiseverbote.
Und auf dieser Liste standen am 28. Juli 2026 über 6.000 Einträge. 4.421 davon sind Menschen. Beschlossen wird so eine Listung übrigens einstimmig von den Regierungen der Mitgliedstaaten im Rat der Europäischen Union, und die deutsche Regierung hebt also jedes Mal sogar die Hand.“
EU-Rat beschließt: So wirst du aus dem System gelöscht
08:00
Geächtet und rechtlos: Wie EU-Sanktionen Bürger mundtot machen
01:30 – Die neue EU-Sanktionsverordnung 2024 03:15 – Was Individualsanktionen in der Praxis bedeuten 06:30 – Premiere: Sanktionen gegen EU-Staatsangehörige 09:00 – Faktisches Berufsverbot und soziale Isolation 11:30 – „Sippenhaft“? Wenn Familienmitglieder mitgetroffen werden
 Patrik Baab
Vogelfrei durch EU-Recht? Kollaps des deutschen Rechtsschutzes
07:21 – Rechtlosigkeit per EU-Dekret: Bürger im Fadenkreuz 09:50 – Chatkontrolle: Der finale Angriff auf die Privatsphäre

Perfides Instrument von De-Banking bei comdirect bank
20.05.2024
Franz Bernhard Nolte
20150 Thailand
franz.nolte12@gmail.com
Seit mehr als drei Jahren habe ich, Franz Bernhard Nolte, einen sehr mangelhaften, lueckenhaften und unsicheren online Zugang zu meinem Konto bei der comdirect bank, wohin Sie seit 2013 meine mtl. Rentenzahlungen ueberweisen. Der Onlinezugang in den persoenlichen Bereich der Comdirectbank funktioniert nicht und der Zugang zur Bank ist dann geschlossen. Bei der comdirect bank handelt es sich um eine sogen. “online bank” ohne oertliche Filialen. Ohne sicheren online Zugang im Internet zu der Bank ist online banking nicht moeglich.
Ich habe seit mehr als 2 Jahren in vielen e-mails, Telephonaten und Faxsendungen versucht, einen sicheren Online Zugang zu der Comdirect Bank herzustellen. Vergeblich.
Nachdem mir klar geworden ist, dass die Bankangestellten mir nicht behilflich sein koennen, verkehre mit der Onlinebank Comdirect wie mit einer gewohnlichen Bank mit oertlichen Filialen und veranlasse Ueberweisungsauftraege nur schriftlich per Post oder auch per Fax. So auch die Ueberweisungen der monatlichen Rentenzahlungen nach Thailand.
Seit 5 Wochen werden meine mtl. Rentenbezuege nicht mehr von der comdirect bank nach Thailand ueberwiesen, obwohl ich per e-mail(19.05.2024), schriftlich (12.04.2024) und per Fax (17.05.2024) mehrfach und ausdruecklich darum gebeten habe.
Den Vorgang kann ich im Einzelnen bei Bedarf belegen.
Der Neue Feudalismus
Warum China keine Wall Street hat und warum es auch keine will
01. 08. 2026 Von Yu Bin, erschienen bei Karl Sanchez / karlof1’s Geopolitical Gymnasium – übernommen von karlof1.substack.com
2. August 2026
Von Dr. Yu Bin, Professor für Wirtschaftswissenschaften an der Zhejiang-Universität
Kapital ist ein grundlegender Bestandteil der wirtschaftlichen Entwicklung, unabhängig davon, in welchem politisch-wirtschaftlichen System es zum Einsatz kommt. Was den Kapitalismus so gefährlich macht, ist der Mangel an Regulierung und die Tatsache, dass er nicht zum Wohle der Allgemeinheit eingesetzt wird – was sich jedoch leicht über Unternehmenssatzungen und das Wirtschaftsrecht regeln ließe.

Vor einigen Artikeln habe ich die Leser auf eine englischsprachige chinesische Publikation namens The China Academy hingewiesen, die eine weitere Quelle für chinesische Sichtweisen auf kritische geopolitische und geoökonomische Themen darstellt.
Der wesentlichste Unterschied zwischen dem chinesischen System und dem des Westens bestand darin, dass das Finanzwesen zu Beginn der Existenz des Neuen China im Jahr 1949 in den öffentlichen Bereich verlagert wurde – vielleicht der wichtigste Aspekt des Kommunismus/Sozialismus, den der privatisierte Westen nicht ertragen kann und gegen den er Krieg führen wird, um ihn zu stürzen, wie wir es bei der UdSSR, Russland, Kuba und einigen anderen Ländern gesehen haben.
Die Kontrolle über die Finanzen ist, wie ich in meinem letzten Artikel angemerkt habe, die Hauptsäule des Klassenkriegs zwischen Gläubigern und Schuldnern, der seit über 4.000 Jahren andauert.
Einer der Gründe, warum die Kuomintang so schlecht regierte, war ihr extrem tiefgreifendes Ausmaß an Korruption – ähnlich so tiefgreifend wie das der Trump-Bande – und dies ist der Hauptgrund für ihren Sturz. Die Chinesen sind hervorragende Schüler, und sie haben den Westen und das gesetzlose US-Imperium jahrzehntelang studiert, um zu erkennen, was China nutzen könnte und was China vermeiden muss. China beschloss, dass es die Anhäufung großen Reichtums durch Einzelpersonen für politische Zwecke vermeiden muss. Das Beispiel Jack Ma ist das beste, das es dafür gibt. China hat sein Finanzsystem extrem geschützt, weil man wusste, dass es schwächer war als das des Westens und dass der Westen über Instrumente verfügt, um es zu untergraben und zu vereinnahmen und damit die Uhr auf das Jahr 1900 zurückzudrehen.
Im Jahr 2024 hielt Xi Jinping an einem geschlossenen Ort eine wegweisende Rede darüber, China zu einer Finanzmacht zu machen, und skizzierte die zu unternehmenden Schritte. Diese Rede wurde bis Februar 2026 als geheim eingestuft, bis sie veröffentlicht wurde und ich ausführlich darüber berichtete. Was viele nicht wussten, war, dass China bereits seit zwei Jahren intensiv daran gearbeitet und einige der erforderlichen Schritte bereits umgesetzt hatte. China hatte erkannt, dass sein industrieller Erfolg Kapital anziehen würde, das von diesem Erfolg profitieren wollte – und genau das ist auch geschehen. In mehreren Artikeln, die ich gelesen habe, ist davon die Rede, dass der Einstieg des Großkapitals in die Entwicklungsfinanzierung die Mittel ergänzt, die die KPCh über den Haushalt bereitstellt. Meiner Meinung nach ist es sehr gut möglich, dass Hongkong und Shanghai New York und London als weltweit führende Finanzzentren ablösen – ein weiterer Grund, warum China zum Ziel eines Wirtschaftskriegs geworden ist. Nun, da der Rahmen abgesteckt ist, lesen wir, was Dr. Yu Bin zu diesem Thema zu sagen hat:
Warum China keine Wall Street hat und warum es auch keine will
Das westliche Marktmodell stützt sich auf nachträgliche Steuerabgaben, um privates Eigentum an Vermögenswerten mit öffentlichen Gütern in Einklang zu bringen. China kehrt durch öffentliches Eigentum und strenge Marktregulierung das Schema um:
Finanzen werden gewöhnlich als technisches Thema dargestellt: Zinssätze, Kredite, Börsen und Risiko. Doch hinter all diesen Mechanismen verbergen sich politische Fragen.
Wem gehört der produktive Reichtum der Gesellschaft? Wer erhält die Gewinne, wenn die Finanzwirtschaft erfolgreich ist? Und wer muss die Verluste tragen, wenn sie scheitert?
Chinas Antwort ist weder die Abschaffung der Märkte noch deren Erhebung zum obersten Prinzip. Finanzmärkte dürfen wachsen, Investitionen lenken und Innovationen belohnen. Von ihnen wird jedoch erwartet, dass sie den öffentlichen Zielen untergeordnet bleiben.
Diese Unterscheidung ist entscheidend für das Verständnis der sozialistischen Marktwirtschaft Chinas.
Öffentliches Eigentum verändert die Gleichung
In einer konventionellen kapitalistischen Wirtschaft befinden sich die meisten Produktionsmittel in Privatbesitz. Regierungen können einen Teil der daraus resultierenden Gewinne durch Besteuerung, Regulierung oder freiwillige Spenden zurückgewinnen, aber der Reichtum gehört in erster Linie den privaten Eigentümern.
Dies führt zu einem permanenten politischen Kampf. Regierungen benötigen Einnahmen, um Gesundheitswesen, Bildung und soziale Sicherheit zu finanzieren. Unternehmen und vermögende Privatpersonen haben unterdessen starke Anreize, ihre Steuerlast zu verringern, Vermögenswerte ins Ausland zu verlagern oder Gewinne in Niedrigsteuergebiete zu verlagern.
Staatliches Eigentum verändert dieses Verhältnis.
Wenn der Staat im Namen der Gesellschaft bedeutende Vermögenswerte hält, muss sich die Öffentlichkeit nicht vollständig darauf verlassen, privates Vermögen zu besteuern, nachdem es erst einmal geschaffen wurde. Sie hat bereits einen Anspruch auf die von staatlichen Unternehmen erwirtschafteten Erträge.
Chinas staatliche Unternehmen sind in den Bereichen Bankwesen, Energie, Telekommunikation, Verkehr und Schwerindustrie tätig. Ihre Gewinne können reinvestiert, in öffentliche Haushalte eingezahlt oder in Sozialfonds übertragen werden. Im Jahr 2017 hat der Staatsrat ein Programm formalisiert, das Teile des staatlichen Kapitals in Sozialversicherungsfonds überträgt und damit das staatliche Eigentum ausdrücklich mit der langfristigen Sozialversorgung verknüpft.1
Das bedeutet nicht, dass jedes Krankenhaus, jede Schule oder jede Rentenzahlung direkt auf ein staatliches Unternehmen zurückgeführt werden kann. Chinas Finanzsystem ist weitaus komplizierter. Es geht um einen strukturellen Aspekt.
Eine Regierung, die produktive Vermögenswerte besitzt, verfügt über Einnahmequellen, die über Steuern auf privates Kapital hinausgehen. Die soziale Fürsorge hängt nicht ausschließlich davon ab, private Eigentümer davon zu überzeugen, einen Teil ihrer Gewinne abzugeben. [Auch Russland profitiert davon.]
Das ist die praktische Bedeutung des sozialistischen Eigentums. Es handelt sich nicht lediglich um eine rechtliche Bezeichnung, die einem Unternehmen zugewiesen wird. Es verschafft der Gesellschaft einen dauerhaften wirtschaftlichen Anspruch auf einen Teil der Produktionskapazität des Landes.
Der Kontrast zu einem sozialdemokratischen Wohlfahrtsstaat ist wichtig. Auch nordeuropäische Länder bieten umfangreiche öffentliche Dienstleistungen an, die oft durch hohe Steuern finanziert werden. Doch Besteuerung und öffentliches Eigentum sind nicht dasselbe.
Die Besteuerung verlangt von privaten Eigentümern, einen Teil ihres Einkommens an die Gesellschaft abzugeben. Öffentliches Eigentum geht von der Prämisse aus, dass die Gesellschaft bereits einen Teil des ertragbringenden Vermögens besitzt.
Der Fall „Ant Group“
Die der Ant Group auferlegten Beschränkungen verdeutlichen, wie dieses Prinzip in der Praxis funktioniert.
Im November 2020 setzten die chinesischen Aufsichtsbehörden die geplante Doppelnotierung der Ant Group in Shanghai und Hongkong aus, die voraussichtlich der weltweit größte Börsengang geworden wäre. Die Shanghai Stock Exchange begründete dies mit Veränderungen im finanzaufsichtsrechtlichen Umfeld und Bedenken, dass Ant die Notierungsanforderungen möglicherweise nicht mehr erfülle.2
Außerhalb Chinas wurde die Entscheidung weithin als politischer Angriff auf die Privatwirtschaft dargestellt. Diese Lesart ignoriert jedoch die Finanzstruktur, die der rasanten Expansion von Ant zugrunde liegt.
Ant nutzte Daten, die über Alipay und sein umfassendes Plattform-Ökosystem gesammelt wurden, um Kreditnehmer zu bewerten, Kreditprodukte zu vermarkten und Kredite für Verbraucher und Kleinunternehmen zu vermitteln. Ein Großteil der zugrunde liegenden Finanzmittel wurde jedoch von Partnerbanken und anderen Finanzinstituten bereitgestellt.
Die Plattform konnte somit Technologie- und Dienstleistungsgebühren erheben, ohne denselben Anteil am Kreditrisiko zu tragen wie eine traditionelle Bank. Würden Kreditnehmer während eines wirtschaftlichen Abschwungs in Zahlungsverzug geraten, könnte ein erheblicher Teil der Verluste auf das regulierte Bankensystem entfallen.
Dies warf eine grundlegende Frage auf: War Ant in erster Linie ein Technologieunternehmen, oder übte es Bankfunktionen aus, während es gleichzeitig die für Banken geltenden Kapitalanforderungen und regulatorischen Auflagen umging?
Die chinesischen Aufsichtsbehörden entschieden sich letztendlich für den Sachverhalt statt für das Branding. Ein Unternehmen hört nicht einfach deshalb auf, ein Finanzinstitut zu sein, weil es die Kreditvergabe als technologische Innovation bezeichnet.
Das übergeordnete Problem war nicht der Widerstand gegen Innovation. Es war der Widerstand gegen ein Modell, bei dem Gewinne privatisiert werden konnten, während das Risiko auf Banken, Einleger und das gesamte Finanzsystem abgewälzt wurde.
Ant stellte zudem ein zweites Problem dar: die kommerzielle Nutzung personenbezogener Daten.
Digitale Plattformen sammeln enorme Mengen an Informationen über Identität, Käufe, Standort, soziale Kontakte, Gesundheit, Reisen und persönliche Gewohnheiten. Diese Informationen können zur Erstellung von Bonitätsbewertungen, für Werbung, Kreditentscheidungen und Finanzprodukte genutzt werden.
Das Unternehmen profitiert vom kommerziellen Wert. Die Person, deren Leben diese Daten hervorgebracht hat, wird selten dafür entschädigt.
Gleichzeitig tragen die Nutzer das Risiko von Überwachung, Diskriminierung, Datenlecks oder Missbrauch. Die Plattform profitiert von den Informationen, während ein Teil der potenziellen Kosten bei der Öffentlichkeit verbleibt.
Ökonomen bezeichnen diese Art von Ungleichgewicht als negative Externalität. Eine Fabrik, die einen Fluss verschmutzt, behält den Gewinn aus der Produktion, während sie einen Teil der Kosten an die umliegenden Gemeinden weitergibt. Ein digitales Unternehmen kann in vergleichbarer Weise agieren, wenn es personenbezogene Daten monetarisiert, ohne die sozialen Kosten für deren Erhebung und Verwaltung vollständig zu tragen.
Chinas Gesetz zum Schutz personenbezogener Daten, das 2021 in Kraft trat, verschärfte die Anforderungen in Bezug auf Einwilligung, Datenverarbeitung, sensible personenbezogene Daten und die Verantwortlichkeiten großer digitaler Plattformen.3 Das Gesetz spiegelt einen weiter gefassten Grundsatz wider:Technologische Innovation verleiht Unternehmen kein uneingeschränktes Eigentumsrecht am Leben und Verhalten ihrer Nutzer.
Dieser Grundsatz ist weit über die Ant Group hinaus von Bedeutung. In der digitalen Wirtschaft fungieren Daten zunehmend wie Arbeit, Boden oder Kapital. Sie sind ein Produktionsfaktor. Doch die damit verbundenen rechtlichen und wirtschaftlichen Rechte sind nach wie vor ungeklärt.
Wem gehören personenbezogene Daten? Sollten Einzelpersonen entschädigt werden, wenn Unternehmen davon profitieren? Wie viel Kontrolle sollten Plattformen über Informationen haben, deren Erzeugung Nutzer realistischerweise nicht vermeiden können?
Kein Land hat diese Fragen vollständig beantwortet. Doch China hat die Bereitschaft gezeigt, Unternehmen zunächst zu stoppen und die Regeln festzulegen, bevor sie so mächtig werden, dass sie nicht mehr regulierbar sind.
Märkte als Instrumente
China verfügte nicht immer über moderne Kapitalmärkte.
In der frühen Planwirtschaft verteilten staatliche Institutionen Investitionen direkt. Unternehmen mussten kein Kapital über öffentliche Börsen, Private-Equity- oder Risikokapitalfonds beschaffen.
Reform und Öffnung veränderten dieses System. Private Unternehmen entstanden, staatliche Betriebe wurden wirtschaftsorientierter, und neue Branchen erforderten flexiblere Finanzierungsformen.
China baute daraufhin Börsen, Anleihemärkte, Risikokapitalnetzwerke und spezialisierte Institutionen wie den STAR-Markt in Shanghai auf, der geschaffen wurde, um die Finanzierung von Wissenschafts- und Technologieunternehmen zu verbessern.4
Die bloße Existenz dieser Institutionen bestimmt noch nicht die Natur des Systems.
Eine Börse ist ein Mechanismus. Sie kann produktive Investitionen finanzieren, aber auch Spekulationen belohnen. Sie kann innovativen Unternehmen beim Wachstum helfen, aber auch Reichtum und politischen Einfluss konzentrieren. Sie kann der industriellen Entwicklung dienen oder Talente und Kapital aus der Realwirtschaft abziehen.
Die entscheidende Frage ist nicht, ob ein Land über Märkte verfügt. Die Frage ist, was von diesen Märkten erwartet wird – und was geschieht, wenn sie diese Rolle nicht mehr erfüllen.
Chinas Standpunkt ist, dass die Finanzwelt Produktion, Innovation und nationale Entwicklung unterstützen sollte. Sie sollte nicht zu einer autonomen Macht werden, die dem Staat die Politik diktieren kann.
Die wahre Kluft
Die Kluft zwischen Kapitalismus und Sozialismus wird oft darauf reduziert, ob es private Unternehmen, Milliardäre oder Börsen gibt.
Das ist zu oberflächlich.
China verfügt ganz offensichtlich über alle drei. Die tiefgreifendere Frage ist, ob privater Reichtum sich in unkontrollierte politische Macht umwandeln lässt.
In vielen westlichen Volkswirtschaften beeinflussen große Finanz- und Technologieunternehmen die Gesetzgebung, finanzieren politische Kampagnen, prägen die öffentliche Debatte und verhandeln aus einer Position enormer Stärke heraus mit Regierungen. Von den Regulierungsbehörden wird oft erwartet, dass sie mit den von ihnen beaufsichtigten Branchen verhandeln.
Chinas Modell beruht auf einer anderen Prämisse: Kapital mag zwar zum Wachstum beitragen, besitzt aber kein eigenständiges Recht zu herrschen.
Diese Macht kann uneinheitlich ausgeübt werden. Regulierung kann Unsicherheit schaffen, und staatliche Autorität ist nicht automatisch weise, nur weil sie stark ist. Aber eine schwache Regierung ist auch nicht neutral. Wenn sich der Staat zurückzieht, verschwindet die private Macht nicht. Sie füllt den Raum aus.
China lässt daher den Finanzsektor agieren, behält sich aber das Recht vor, dessen Grenzen zu definieren.
Märkte mögen dabei helfen zu entscheiden, wo Kapital investiert wird. Sie sollten nicht entscheiden, wozu die Gesellschaft da ist. [Hervorhebung durch mich: fett und kursiv]
Endnoten
[1] Staatsrat der Volksrepublik China, „China überträgt staatliche Vermögenswerte an Sozialversicherungsfonds“, 18. November 2017, https://english.www.gov.cn/policies/latest_releases/2017/11/18/content_281475941833500.htm.
[2] Shanghai Stock Exchange, „Entscheidung zur Aussetzung der Notierung der Ant Group Co., Ltd. am STAR-Markt“, 3. November 2020, wiedergegeben in Ant Group, „Bekanntmachung – Aussetzung der Notierung“, HKEXnews, https://www1.hkexnews.hk/listedco/listconews/sehk/2020/1103/2020110301888.pdf.
[3] Ständiger Ausschuss des Nationalen Volkskongresses, Gesetz zum Schutz personenbezogener Daten der Volksrepublik China, verabschiedet am 20. August 2021, in Kraft getreten am 1. November 2021, offizieller chinesischer Text: https://www.gov.cn/xinwen/2021-08/20/content_5632486.htm.
[4] Shanghai Stock Exchange, „STAR Market“, offizielles englischsprachiges Portal, https://star.sse.com.cn/star/en/.
Wie wir festgestellt haben, ist der Titel des Artikels irreführend, da China über Aktien- und Anleihemärkte verfügt. Der Hauptunterschied besteht darin, dass das Kapital und dessen Einfluss streng reguliert sind und die festgelegten Grenzen nicht überschreiten dürfen. Kapitalisten sollen Kapitalisten bleiben und sich nicht in Chinas politische Angelegenheiten einmischen. Wir sehen oft genug Fälle menschlichen Versagens, in denen ein Beamter bei der Annahme von Bestechungsgeldern erwischt wird – ein Vergehen, das mit der Todesstrafe geahndet werden kann, was Chinas Ernsthaftigkeit in dieser Angelegenheit belegt. E
Eine mögliche Begründung ist, dass politisches Engagement die Wirtschaft davon abhält, sich auf das zu konzentrieren, was ihre eigentliche Aufgabe ist – Innovation, Modernisierung, die Erschließung neuer Märkte usw. China verfügt über eine riesige, sehr gut ausgebildete politische Klasse, die sich als äußerst kompetent in der Regierungsführung erwiesen hat, auch wenn sie, wie alle Menschen, gelegentlich Fehler begeht. In der Geschichte der USA gibt es mehrere Beispiele, bei denen die Bundesregierung zur Förderung des Gemeinwohls in Märkte, die Energieerzeugung und die Elektrifizierung eingreifen musste, am deutlichsten während der Weltwirtschaftskrise. Es gab auch das sogenannte „American System“, das von Politikern der Föderalisten und später der Whigs gefördert wurde und staatliche Investitionen in grundlegende Infrastrukturprojekte wie Straßen, Brücken und Kanäle forderte. (Es ist schade, dass Eisenbahnen anfangs nicht einbezogen wurden.)
Bei dem antikommunistischen Kreuzzug ging es ausschließlich um die Bewahrung des Privateigentums gegenüber dem öffentlichen Eigentum an Kapital und damit verbundenen Vermögenswerten. Es ist leicht zu erkennen, wie stark die Vorurteile der Reichen gegen das Öffentliche waren, die diesen Kreuzzug und seine Propaganda befeuerten. Und mit der Deregulierung geriet die Regierung in den Bann des neoliberalen Dogmas, wonach der öffentliche Bereich als etwas angesehen wird, das es zu verschlingen gilt – bis zu dem Punkt, an dem der breiten Öffentlichkeit kaum noch etwas gehört; selbst Ihr Haus und Ihr Auto gehören der Bank, die den Kredit für diesen Kauf gewährt hat. Im „Imperium“ leben derzeit mehr als 25 % der Bevölkerung bei ihren Eltern, weil sie sich keine Wohnung leisten können. Und diese Menschen haben keinen Anreiz, Kinder zu zeugen.
In seinem 2015 erschienenen Buch Killing the Host: How Financial Parasites and Debt Bondage Destroy the Global Economy beschrieb Dr. Hudson, wohin der Neoliberalismus und das Festhalten an seinem Dogma führen würden – und genau das erleben wir gerade. Die Nationen, die die Vorgaben des Westens abgelehnt haben, sind prosperiert, was im Grunde genommen der Grund dafür ist, dass sie Ziel wirtschaftlicher und/oder militärischer Angriffe sind. China hat dies vermieden, indem es scheinbar recht einfache Ideen im Zusammenhang mit dem Gemeinwohl übernommen hat, die die Grundlage dafür bilden, gesellschaftliche Unruhen zu vermeiden und fast eine Milliarde Menschen aus der Armut zu befreien. Es ist leicht zu erkennen, warum der Westen nicht möchte, dass die globale Mehrheit dem chinesischen Entwicklungsmodell nacheifert.
Die Herausforderung für China besteht darin, das Privatkapital streng zu regulieren. Die chinesische Geschichte ist voller Erzählungen von Großgrundbesitzern, die die Bauern ausbeuteten und gleichzeitig die lokale Regierung korrumpierten, die eigentlich dafür zuständig war, sie zur Ordnung zu rufen, während neuere Beispiele aus der Zeit der Herrschaft von Chiang Kai-shek und die Ereignisse auf Taiwan während der dortigen Diktatur für viele noch immer in lebhafter Erinnerung sind. Ich bin mir sicher, dass einige Leser überrascht waren über Chinas Sichtweise auf persönliche Freiheit im Gegensatz zu unternehmerischen Bestrebungen und über das Stellen grundlegender Fragen zu diesem Verhältnis, die im Westen sicherlich nicht in gleichem Maße gestellt werden. Die Frage, die sich immer mehr Menschen stellen, lautet: Werden wir Sozialismus oder Barbarei haben, und wie gelangen wir vom Letzteren zum Ersteren?
 Globalisierung zähmen und sterben Früchte ernten (falscherealitaet.com)
