
BRICS-Gipfel: „Stärkung der Nachhaltigkeit, Innovation, Zusammenarbeit und Stabilität“
„Machen Sie sich auf das Schlimmste gefasst ‒ niemand kann es aufhalten“
Franz Bernhard Nolte (@franzbernhardnolte) – Facebook
Franz Bernhard Nolte – Facebook
falscherealitaet.com – Globalisierung zähmen und sterben Früchte
Franz Bernhard Nolte – falscherealitaet.com
Anleihen & Dollar in der Krise
Das Versorgungswerk der Ärztekammer Bremen
Das Versorgungswerk der Ärztekammer Bremen zeigt nach den derzeit öffentlich verfügbaren Daten keine Anzeichen einer finanziellen Schieflage, die mit den bekannt gewordenen Problemfällen anderer berufsständischer Versorgungswerke vergleichbar wäre.
Insbesondere lässt sich aus den veröffentlichten Zahlen gegenwärtig keine Gefährdung der laufenden Altersrenten ableiten.
Das Versorgungswerk fuehrt angeblich regelmäßig Stresstests und Asset-Liability-Management-Studien (ALM) zur langfristigen Leistungsfähigkeit durch.
Aufgrund des Jahresergebnisses 2024 beschloss die Delegiertenversammlung eine Erhöhung sowohl der Anwartschaften als auch der laufenden Altersrenten um 3 %. Altersruhegelder aus bisherigen freiwilligen Zuzahlungen wurden sogar um 10 % dynamisiert.
2022 verfügte das Werk über rund 1,454 Mrd. Euro Kapitalanlagen. Davon entfielen 23,6 % auf festverzinsliche Anlagen, 37,0 % auf Wertpapierfonds, 13,2 % auf alternative Investments wie Infrastruktur, erneuerbare Energien und Private Equity sowie 26,2 % auf Immobilienfonds. Zugegebenermassen und ehrlicherweise ist dies eine sehr grobe und undurchsichtige Aufschluesselung.
Gerade die Immobilienquote ist aus heutiger Sicht am ehesten kritisch zu gewerten. 26,2 % sind keine kleine Position.
Bremen ist – Gott bewahre – nicht das Berliner Zahnärzte-Versorgungswerk
Allerdings gehoeren die Bremer Zahnärzte zum problematischen Versorgungswerk der Zahnärztekammer Berlin (VZB). Das ist aber nicht das Versorgungswerk der Ärztekammer Bremen.
Das größte finanzielle Desaster der berufsständischen Vorsorge betrifft das Versorgungswerk der Zahnärztekammer Berlin (VZB), das durch hochriskante, illegitime, unbesicherte Projekte wie Garnelenzuchten, unbesicherte Startup-Kredite und Immobiliengeschäfte – so u.a. der Kollaps der Element Insurance AG – bis zu 1,4 Milliarden Euro – fast zwei Drittel seines Vermögens – verloren hat. Das Besondere: Das Versorgungswerk der Zahnärztekammer Berlin (VZB) ist rechtlich auch für die Zahnärzte aus Bremen zuständig. [1, 2, 3, 4]
Das Versorgungswerk der Zahnärztekammer Bremen fordert auf Landesebene nun eine strikte, unangekündigte Sonderprüfung von Versorgungswerken, wenn diese Vermögenswerte außerhalb klassischer, zinstragender Wertpapiere anlegen. Bremens Aufsicht nutzt das aktuelle Zinsumfeld, um die Werke de facto dazu zu drängen, riskante Auslands- oder Spezialfonds komplett abzustoßen. [1]
Das Ärztliche Bremer Versorgungswerk ist eine eigenständige Einrichtung der Ärztekammer Bremen und sein Vermögen wird als Sondervermögen getrennt verwaltet.
Die Milliardenprobleme des VZB können daher nicht auf die Altersversorgung der Bremer Ärzte übertragen werden.
Auch rechtlich ist die Situation laufender Bremer Renten relativ stark. Ein wichtiger Punkt ergibt sich unmittelbar aus der Bremer Satzung: „Die erstmals festgesetzte Rentenhöhe darf nicht unterschritten werden.“ Für bereits im Ruhestand befindliche Ärzte wird nach der derzeit gueltigen Satzungsregelung eine Absenkung unter die erstmals festgesetzte Rentenhöhe ausdruecklich ausgeschlossen.
Es existieren Gewinn-, Sicherheits- und Kapitalmarktschwankungsrücklagen, die unter anderem zur Verlustdeckung eingesetzt werden können. Das System besitzt damit Puffermechanismen, deren Sicherheit und Stabilitaet allerding sorgfaeltg ueber- und geprueft werden muessen
Die Zinswende dürfte Bremen eher helfen
Ein diversifiziertes Versorgungswerk kann neu zufließende Beiträge sowie frei werdendes Kapital inzwischen wieder wesentlich attraktiver in sichere festverzinsliche Anlagen – soweit mit Sicherheit auch laengerfristig sicher – oder auch in 15-20% physisches, greifbares Gold – Kein “PapierGold”! – investieren als während der Nullzinsphase, solange der Preis des Goldes noch „billig“ ist.
38:30 Prognose: Der 70% Crash kommt
Ein Versorgungswerk mit langfristigem Kapitalstock kann nur langsam und sorgfaeltig sein gesamtes Portfolio um- und ausgestalten.
Die zuletzt detailliert veröffentlichte Portfolioaufteilung weist einen relativ hohen Anteil von Immobilienfonds sowie von alternativer” Anlagen aus. Durch den anhaltenden Trend zum Homeoffice stehen gewerbliche Immobilien, in die viele Ärzteversorgungswerke investiert haben, massiv unter Druck und verzeichnen zinsinduzierte Wertanpassungen. [1, 2]
Gerade deshalb wären für eine wirklich belastbare Risikobeurteilung die aktuellen Markt- und Buchwerte der Immobilienanlagen, stille Lasten/Reserven, Private-Equity-Exposures, Rechnungszins, Deckungsrückstellung, Sicherheits- und Schwankungsrücklagen sowie die Ergebnisse der jüngsten Stresstests entscheidend.

Eine ergänzende private Altersvorsorge mit einem langsamen und sorgfaelltigen Aufbau eines physischen Goldbestandes unter dem Kopfkissen kann aus Gründen der Diversifikation und langfristigen Sicherheit durchaus sinnvoll sein.
Keine Staatspleite, aber moegliche Rentenanpassungen
Versorgungswerke finanzieren sich nicht über Steuern, sondern über das offene Deckungsplanverfahren (Kapitaldeckung kombiniert mit Umlage). [1, 2] Wenn ein Versorgungswerk Milliarden verliert, geht es nicht „pleite“ wie ein Privatunternehmen. Stattdessen schlagen die Verluste direkt auf die Versicherten durch. [1, 2] Um die gesetzlich vorgeschriebene Solvenzquote zu halten, müssen betroffene Werke gegebenenfalls den Rechnungszins absenken, künftige Anwartschaften oder Beitragshöhen korrigieren oder im schlimmsten Fall bestehende Renten kürzen bzw. Nullrunden einfahren. Laufende Versorgungsansprüche genießen rechtlichen Schutz. Eingriffe unterliegen rechtlichen und satzungsrechtlichen Voraussetzungen sowie dem Verhältnismäßigkeits- und Vertrauensschutz. Andernfalls wuerde das ärztliche Versorgungswerk zur gewohnten Lebensstandardsicherung im Alter oft nicht mehr alleine ausreichen. [1, 2, 3, 4]
In der Realität agieren – Gott sei Dank – die meisten ärztlichen Versorgungswerke deutlich konservativer als beispielsweise das kollabierte Zahnärztewerk in Berlin.
Die Niedrigzinsphase hat viele Manager zu gefährlichen Spekulationen verleitet, deren Quittung die Beitragszahler nun durch schrumpfende Rentenerträge zahlen müssen.
Die berufsständischen Versorgungswerke in Deutschland (wie das Ärztliche Versorgungswerk der Ärztekammer Bremen) unterliegen der Landesaufsicht. Das bedeutet, sie werden von den jeweiligen Landesministerien (meist den Sozial-, Finanz- oder Innenministerien der Bundesländer) reguliert und beaufsichtigt.
Die jüngsten Skandale – insbesondere der Milliardenkollaps beim Zahnärzte-Versorgungswerk Berlin (VZB) – haben zu regulatorischen Verschärfungen auf Landesebene geführt.
Da die Bundesländer nach dem Berliner VZB-Skandal realisiert haben, dass die bisherige Landesaufsicht oft blind für hochkomplexe Finanzrisiken war, wird das Aufsichtsrecht im Jahr 2026 hoffentlich reformiert:
Professionalisierung der Landesaufsicht:
Da derzeit amtierende Ministeriumsmitarbeiter oft nachweislich nicht die Expertise besitzen, um hochkomplexe Private-Equity-Strukturen oder US-Gewerbeimmobilien-Portfolios zu prüfen, verpflichten sich immer mehr Bundesländer, externe Wirtschaftsprüfer und Aktuare (Versicherungsmathematiker) dauerhaft mit den Prüfungen zu beauftragen, ohne horrende unnoetige zusaetzliche Kosten zu verursachen.
Insbesondere sollte auch Expertise in Geopolitik (globale Kraefteverschiebungen, kriegerische Auseinandersetzungen, Energieverfuegbarkeit, Schulden- und Geldpolitik der Staatshaushalte und Zentralbanken…) gebuehrende Beachtung finden und nicht nur mathematische Modelle und Statistiken bei Inflation und Zinsgestaltung von EZB und FED. Realistische Einschaetzungen von Zukunftausichten und kuenftigen globalen Risiken sind entscheidend wichtig fuer Alters–Versorgung und Renten in der Zukunft und nicht der kurzfristige Gewinn, insbesondere angesichts drohender massiver Korrekturen bei der globalen Finanz- und Wirtschaftspolitik.
Verschärfung der Compliance- und Haftungsregeln:
Die Anforderungen an die Qualifikation (Fit and Proper-Kriterien) für Vorstände von Versorgungswerken werden hoffentlich erhöht. Ehrenamtliche Ärzte im Finanzausschuss sollen nicht mehr ohne hochqualifizierte, unabhängige Berater über Milliardeninvestments entscheiden duerfen. Zudem sollen die persönlichen Haftungsrisiken für Pflichtverletzungen des Managements verschärft werden.
Mindestanforderungen an das Risikomanagement (VA-MaRisk)
Obwohl die BaFin Versorgungswerke nicht direkt prüft, ist sie für Pensionskassen und Lebensversicherungen zuständig. Die BaFin hat im Zuge der Zinswende ihre Mindestanforderungen an das Risikomanagement (VA-MaRisk) verschärft.
Obwohl Versorgungswerke Landesrecht unterliegen, orientieren sich fast alle Bundesländer bei den Investitionsgrenzen an der Anlageverordnung (AnlV) des Bundes.
Das Prinzip der Mischung und Streuung (§ 124 VAG): Das gesamte Vermögen muss so angelegt sein, dass die Sicherheit, Qualität, Liquidität und Rentabilität des Portfolios als Ganzes gewährleistet sind. Eine Übergewichtung einzelner Schuldner oder Sektoren ist verboten.
Die Immobilienquote: Investitionen in Immobilien und Immobilienfonds sind in der Regel zu begrenzen. Das Problem beim Berliner Skandal war, dass eine bestimmte Quote durch verschachtelte Fondskonstruktionen und Zweckgesellschaften („Alternative Investments“) formal umgangen wurde.
Die Aktien- und Risikomanagementquote: Für risikoreiche Anlagen muss eine strikte Obergrenze gelten. Innerhalb dieser Quote gibt es eine Sub-Quote für sogenannte Alternative Anlagen (z. B. Private Equity), die stark gedeckelt sein muss.
Das Verbot von ungedeckten Derivaten: Versorgungswerke dürfen derivative Finanzinstrumente grundsätzlich nur zur Absicherung bestehender Kurs- oder Zinsrisiken nutzen, niemals zur reinen Spekulation.
Der Crash kommt
Heute, im Jahr 2026, sprechen wir davon, dass Donald Trump im Grunde der Mann des großen Geldes ist, der Mann der Wall Street und des Fiatgeld-Systems.
Das gilt insbesondere für die Manipulation des Ölmarktes und für die Geschäfte, mit denen Trump selbst und Menschen aus seinem unmittelbaren Umfeld enorme Geldsummen verdienen – im Grunde durch Manipulation, Spekulation und Wetten.
Trump bezeichnet Menschen buchstäblich als Verlierer, wenn sie nicht wollen, dass ihre Wasserversorgung und ihre lokale Wirtschaft durch KI-Rechenzentren ruiniert werden. Menschen in Amerika werden praktisch dafür beschämt, dass sie keine Rechenzentren haben wollen, und ihnen wird vorgeworfen, damit die Gans zu töten, die die goldenen Eier legt, also den Aktienmarkt.
Da greift der Präsident direkt über eine Plattform ein, die ihm selbst gehört. Im Grunde versucht er damit, ein bestimmtes Ergebnis am Aktienmarkt zu beeinflussen. Denn der ganze Schwindel besteht darin, dass ungefähr ein Drittel des Wertes des S&P 500 beziehungsweise des Nasdaq 100 auf sieben KI-Unternehmen entfällt. Ein Drittel! Und diese Rechenzentren hängen unmittelbar mit diesen Unternehmen zusammen. Das alles wird über Banken, Kredite, Hedgefonds und Unternehmensanleihen finanziert. Diese Unternehmen geben Unternehmensanleihen aus, als gäbe es kein Morgen.
Das ist die nächste Blase. Wir haben hier eine Art Subprime-Blase im Unternehmenssektor, die sich neben diesem KI-Monstrum aufgebläht hat. Unternehmensanleihen, Hedgefonds und auch ausländisches Kapital sind hineingeflossen, um das Ganze immer weiter aufzupumpen.
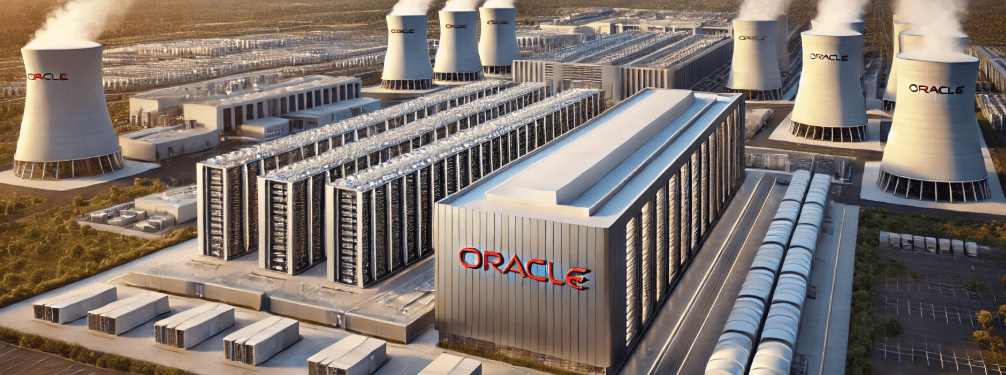
Unternehmen wie OpenAI/Oracle und jene Firmen, die Trump als nationale Champions bezeichnet, haben bildlich gesprochen keinen Cent in der Tasche. Sie haben kein Geld. Aber wie kann es sein, dass diese Unternehmen kein Geld haben, während ihre CEOs inzwischen Milliardäre sind? Und Leute wie Elon Musk sind eine Billion Dollar wert?
Diese Unternehmen werden niemals Gewinne erwirtschaften. Dieser Markt wird zusammenbrechen. Vielleicht bleiben nach einer anschließenden Konsolidierung ein oder zwei Unternehmen übrig, die irgendwann tatsächlich profitabel werden. Aber dieser Prozess könnte fünf oder zehn Jahre dauern.
Und deshalb ist diese extreme Skalierung der KI-Industrie noch aus einem anderen Grund problematisch: Sie dient dazu, einen Aktienmarkt anzutreiben, der im Grunde eine Scheinwirtschaft darstellt und den US-Dollar stützt. Das treibt die Finanzierungskosten nach oben. Es lässt die Anleiherenditen steigen. Und für die USA hat sich der Markt entsprechend entwickelt.
Wenn Moody’s die Kreditwürdigkeit der Vereinigten Staaten heute neu bewerten müsste, dann wäre die Einstufung niedrig wie die irgendeiner drittklassigen Bananenrepublik, wenn man die US-Regierung und ihre Ramschanleihen entsprechend bewerten würde.
Ich meine, die KI-Blase treibt viele dieser Probleme an.
Wenn die Altersvorsorge der Menschen vom Aktienmarkt abhängt und diese korrupte Trump Regierung Elon Musk erlaubt hat, im Rahmen dieses DOGE sich sämtliche Regierungsdaten einzuverleiben und dann irgendwie auch noch die Gesetzgebung umzuschreiben …
Dadurch wurde SpaceX, ohne die normalerweise erforderlichen treuhänderischen Hürden durchlaufen zu müssen, so eingestuft, dass die Aktie für Altersvorsorgefonds praktisch zu einer obligatorischen Anlage wird. Man schafft eine künstliche Nachfrage nach SpaceX-Aktien und macht sie gewissermaßen zur Reservewährung des Aktienmarktes. SpaceX ist damit eines von mehreren speziell ausgewählten Unternehmen, denen ein solcher Status eingeräumt wurde. Früher mussten Unternehmen sich diesen Status erst verdienen. Musk hingegen wurde er einfach verliehen. Das macht ihn zum Billionär.
Und was dadurch entsteht, ist eine gewaltige Blase. Diese Blase ist wesentlich größer als die Dotcom-Blase – um ein Vielfaches größer. Wenn diese Blase platzt, wird sie den gesamten Aktienmarkt, den US-Anleihemarkt, die amerikanische Wirtschaft und die Weltwirtschaft mit nach unten reißen.
Das wäre größer als der Zusammenbruch des Immobilienmarktes, größer als der Subprime-Crash. Viel größer. Das ist also ein Ausmaß institutioneller Korruption, das unter der Trump-Regierung innerhalb von gerade einmal anderthalb Jahren – zugelassen wurde.
Unglaublich. Es ist wirklich außergewöhnlich.
25 Jahre nach 9/11 ‒ Die offenen Fragen von Ground Zero (Teil I)

Krankenkassen haben mindestens eine Milliarde bei Immobiliengeschäften verloren

Während die Leistungen der Krankenkassen immer weiter heruntergefahren werden, um das Defizit zu senken, verschwinden Millionen durch Verluste bei Investitionen. Die Versicherten freuen sich nicht darüber. Das waren ihre Beiträge.
Der Betrag steigt stetig weiter. Als im Juli die erste Meldung auftauchte, war die Rede von mindestens 100 Millionen an Beitragsgeldern, die durch ein Immobiliengeschäft verloren gegangen seien. Mittlerweile ist, wenn auch verteilt über eine ganze Reihe von Kassen, die Rede von 1,1 Milliarden Euro. Zwölf Krankenkassen haben, so die Antwort auf eine Bundestagsanfrage, diese Verluste aufgehäuft. Insgesamt agieren in Deutschland 98 Krankenkassen, wenn auch viele regional begrenzt. Das bedeutet, dass bei weitem noch nicht alle Verluste oder möglichen Verluste bekannt sind.
Allein in zwei Immobilien-Mezzanine-Fonds der Schweizer Verius Capital AG investierten ein Dutzend Krankenkassen zusammen 200 Millionen Euro. Mezzanin-Fonds sind nachrangige Gläubiger, das heißt, sie werden im Ernstfall als Letzte bedient; im Gegenzug dazu ist die Verzinsung höher.
Eigentlich gelten strenge Vorgaben, wo und wie Kassen Mitgliedsgelder investieren dürfen (für ebenfalls betroffene Gelder der kassenärztlichen Vereinigung gilt dasselbe). Der bekannteste Begriff dafür lautet „mündelsicher“. Das bedeutet, die Entscheidung sollte zugunsten des geringsten Risikos fallen, auch bei schlechterer Verzinsung.
Krankenkasse verliert mindestens 100 Millionen Beitragsgelder in Immobilien
Irgendwie erwartet man es nicht, aber auch Krankenkassen bilden Rücklagen, die sie irgendwie anlegen müssen. Und allmählich wird bekannt, wo der Zusammenbruch bei den Gewerbeimmobilien überall Schäden hinterlassen hat – auch bei Krankenkassen.
So können derartige Geschäfte täuschen – die Kaufmännische Krankenkasse Hannover (KKH) hatte in einen Immobilienfinanzierungsfonds investiert und steht nun vor einem Totalverlust der angelegten Gelder. Damit ist sie nicht allein – auch die Kassenärztliche Vereinigung Baden-Württemberg und die BKK Gildemeister Seidensticker, die Pronova BKK und die Kassenärztliche Vereinigung Hessen haben durch denselben Immobilienfinanzierer Millionen verloren. Insgesamt befanden sich in diesem Fonds 1,2 Milliarden Euro.
Schon seit 2022 ist der Fonds eingefroren; viele Projektentwickler gerieten damals in massive Schwierigkeiten und rissen auch derartige Firmenkonstrukte mit sich, die zur Finanzierung geschaffen worden waren. So hatten bei den Gewerbeimmobilien von Signa reihenweise Sparkassen und Pensionsfonds Geld investiert und das meiste davon verloren, als im Zuge der Krise bei den Gewerbeimmobilien, die deren Wert zum Absturz brachte, Signa letzten Endes pleiteging.
Krise bei Gewerbeimmobilien geht weiter – wann folgen die Banken?
Im Falle des Immobilienfinanzierungsfonds Verius wird mit einem Verlust von 96 Prozent des Fondsvermögens gerechnet. Dieser Fonds hatte eine sehr gute Bewertung von Kreditreform erhalten und galt offiziell als solide – das war allerdings bei einer Reihe von Hypothekenfondspapieren vor der Finanzmarktkrise 2008 ebenfalls der Fall gewesen, als insbesondere in den USA große Pensionsfonds, wie jener der Lehrer von Illinois, Milliarden verloren hatten.
Krankenkassen müssen ihre Anlagen nicht genehmigen lassen und werden in ihrem Anlageverhalten auch nicht überwacht; allerdings sind sie laut § 80 SGB IV verpflichtet, ihre Rücklagen so anzulegen, dass ein Verlust ausgeschlossen scheint, ein angemessener Ertrag erzielt und trotzdem die Liquidität gewährleistet wird. Sicherheit habe vor Rentabilität zu stehen. Außerdem sind die Krankenkassen verpflichtet, Anlage und Verwaltung der Mittel nach schriftlich niedergelegten Grundsätzen vorzunehmen.
Die KKH klagt nun mit anderen Investoren aus dem Gesundheitsbereich vor dem Landgericht Frankfurt gegen die Vermittler der Fondsanteile. Sie hätten über das tatsächliche Risiko der Anlage getäuscht. „Besonders großer Verlust sei mit Beginn des Ukraine-Krieges entstanden, der der Immobilienbranche insgesamt erheblichen Schaden bereitete“, schrieb dazu die Presse in Hannover.
Zumindest bei der KKH hat mittlerweile auch eine interne Aufarbeitung stattgefunden. Dabei seien „erhebliche interne Probleme aufgedeckt“ worden; es habe die „gebotene professionelle Distanz zu Vermittlern“ nicht gegeben. Seit 2017 sei Geld in diese Investitionen geflossen.
Im Dezember soll es zum Prozess kommen, in der Hoffnung, es ließe sich so noch ein Teil der Mittel retten. Allerdings hat auch die Vorbereitung auf dieses Verfahren bereits weitere drei Millionen für externe Berater gekostet.
Volksbank Dortmund-Nordwest angeschlagen: Anzeichen für nächste Runde Gewerbeimmobilienkrise?
Waren nun die Krankenkassen tatsächlich fahrlässig bei ihren Investitionen?
Ein Faktor dabei ist, dass es sich nicht um ganz neue Investitionen handelt, sondern um solche, als das Zinsniveau der EZB bei null lag. Das stellt alle, die besagte mündelsichere Anlagen suchen, vor ein Problem – die Inflation lag nämlich mitnichten bei null in dieser Zeit, sodass viele Anlageoptionen plötzlich Verluste einfuhren. In unterschiedlicher Ausprägung gibt es dieses Problem seit der Finanzmarktkrise 2008, und es hat zu einer Reihe eigenartiger Gegenmaßnahmen geführt, wie der Privatisierung der Bundesautobahnen, bei der Anlegern eine aus Steuermitteln finanzierte Garantierendite versprochen wird.
Die üblichen Produkte, in die üblicherweise mündelsicher investiert wird, waren teilweise noch problematischer. Bundesanleihen hatten zeitweise Negativzinsen. Die Vorgabe in § 80 SGB IV, die festlegt, wie Krankenkassen Gelder anlegen müssen, lautet:
„Sie sind so anzulegen und zu verwalten, dass ein Verlust ausgeschlossen erscheint, ein angemessener Ertrag erzielt wird und eine ausreichende Liquidität gewährleistet ist.“
Im Fall von Verius II und III handelte es sich um die Finanzierung von Immobilienprojekten, die schwach abgesichert war – wobei sich im ganzen Bereich von Immobilienprojektentwicklung schon immer zwielichtige Gestalten getummelt haben, wie der Österreicher René Benko. Und die beteiligten Banken, die derartige Anlagevehikel vertreiben, geben sich große Mühe, die Anlage als sicher darzustellen. Verius II und III sollen mehrfach geschachtelt worden sein, also eine schwer zu durchschauende Struktur gehabt haben.
Jedenfalls haben bereits Ende vergangenen Jahres die KKH Hannover, die Pronova BKK und die Kassenärztliche Vereinigung Hessen, Klage beim Landgericht Frankfurt eingereicht. Sie seien, so ihr Anwalt damals, „vorsätzlich darüber getäuscht worden„, dass sie nicht in sichere Anlagen investiert hätten, sondern „über eine komplexe Verbriefungsstruktur in einen hochrisikoreichen Mezzanine-Kreditfonds“.
Frankreichs Staatsanleihen werden riskanter
Die Ratingagenturen haben Frankreich keineswegs geschont – S&P und Fitch bewerten das Land mit A+, Moody’s mit Aa3 und negativem Ausblick. Frankreichs Ruf als besonders sicherer Schuldner ist jedenfalls weit weg. Ratings blicken auf die langfristige Tragfähigkeit der Schulden.
Neben dem allgemeinen Risiko derartiger Anlagen war nicht nur die schwache Besicherung ein Problem; auch, dass die EZB ab 2022 die Leitzinsen rasant erhöhte, weil die Russlandsanktionen die Inflation anheizten, spielte eine Rolle, weil Immobilienprojekte, die mit einem Zinssatz von null geplant worden waren, sich plötzlich nicht mehr rechneten. Dazu kam auch noch die Krise der Gewerbeimmobilien, die jahrzehntelang als absolut sichere Anlagen galten – und sich dann recht schnell in gewaltige Verlustbringer verwandelten, gleich, ob Shopping-Center oder Bürohochhaus.
Bis Ende 2025 sind bereits 400 Millionen Euro bei den verschiedensten Kassen als uneinbringlich abgeschrieben worden,
so die Bundesanstalt für Soziale Sicherung (BAS), die das Finanzwesen der Kassen beaufsichtigt, in der Antwort auf die Anfrage. Weitere 700 Millionen Euro gelten als „leistungsgestört“, was bedeutet, dass mindestens die Verzinsung, womöglich aber auch die Tilgung ausgefallen sind, also am Ende womöglich weitere 700 Millionen als Totalverlust abgeschrieben werden müssen.
Genannt werden in der Anfrage die Kaufmännische Krankenkasse KKH (47,4 Millionen Euro), Pronova BKK (10 Millionen Euro), BKK Gildemeister Seidensticker (7,9 Millionen Euro), die Novitas BKK, die mkk – Meine Krankenkasse (jeweils 5 Millionen Euro), die IKK Südwest (2 Millionen Euro), die AOK Bremen, die Bahn BKK, die BKK Pfalz, die SBK – Siemens BKK und die Viactiv Krankenkasse (letztgenannte Kassen haben keine Angaben zur Höhe des Investments gemacht).

Bei den Kassenärztlichen Vereinigungen geht es um die KV Baden-Württemberg (50 Millionen Euro), die KV Hessen (30 Millionen Euro), die KV Schleswig-Holstein (16 Millionen Euro) sowie ohne Angabe der Höhe die KVen Berlin, Bremen und Westfalen-Lippe.
Insgesamt betrug die Anlagesumme der Sozialversicherungsträger Ende 2024 83,7 Milliarden Euro. Davon waren damals 12,1 Milliarden Euro in Wertpapieren und 11,5 Milliarden in Investmentvermögen. Die möglichen Verluste liegen also bei 9,5 Prozent des gesamten Investmentvermögens aller auf Bundesebene tätigen Sozialversicherungsträger.
Nicht mit erfasst sind alle nur regional tätigen Krankenkassen. Für sie ist nicht das BAS, sondern die Bundesländer zuständig.

https://de.rt.com/inland/291381-krankenkassen-haben-mindestens-milliarde-bei/


