Trump fragte Top-General: „Kann ich Atomwaffen gegen Iran einsetzen?“
 Transition Protocol German
Pepe Escobar: US-Verzweiflung im Iran: Bestechung der IRGC – und Vorbereitung auf einen Atomschlag?
 Glenn Diesen
Brigadegeneral Vad sieht die endgültige Niederlage als sicher!
 HKCM
Trump, Putin und die Vereinigten Staaten von Europa – Prof.Dr. Hans-Werner Sinn
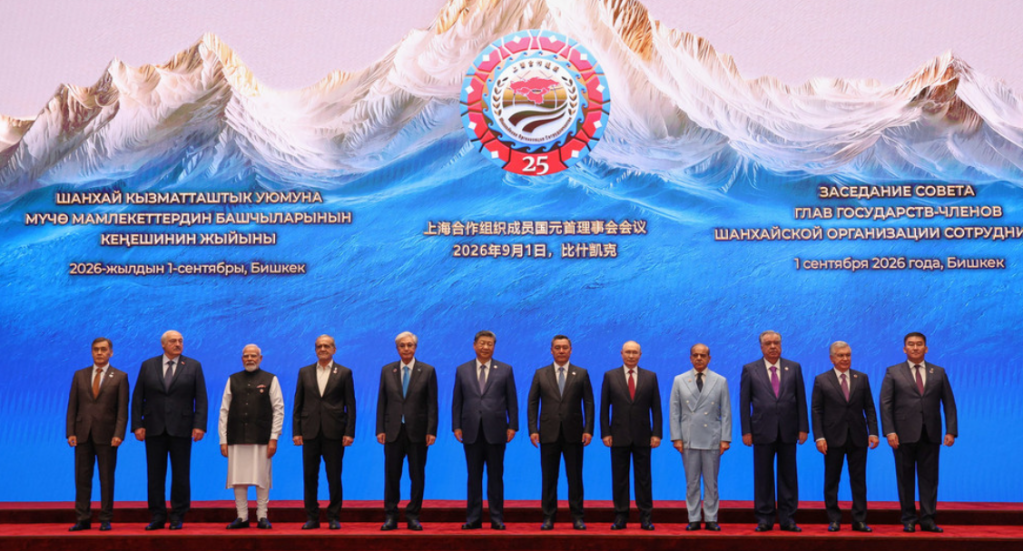
Shanghaier Organisation für Zusammenarbeit: China und Russland stärken Gegengewicht zur US-Hegemonie
Die SOZ positioniert sich als Gegengewicht zur westlich dominierten Weltordnung und treibt die Integration Eurasiens voran. Zu den zehn Mitgliedern der SOZ gehören China, Indien, Pakistan, Russland, Belarus, Iran, Kasachstan, Kirgisistan, Tadschikistan und Usbekistan. Der Staatenbund positioniert sich zunehmend als Gegenmodell zu einer vom Westen dominierten Weltordnung. Gemeinsam repräsentieren sie mehr als 40 Prozent der Weltbevölkerung. Zusätzlich reisen Staats- und Regierungschefs aus mindestens 15 Ländern als „Dialogpartner“ an – aus Zentralasien, anderen Teilen Asiens, dem Südkaukasus und dem Nahen Osten. Dazu gehören unter anderem die Türkei, Ägypten, Saudi-Arabien, Katar, Vietnam, Aserbaidschan und Armenien.
Gemeinsam mit Russland hat China die SOZ als Alternative zu westlich ausgerichteten Organisationen wie der G7 präsentiert.
Ukraine in 2022
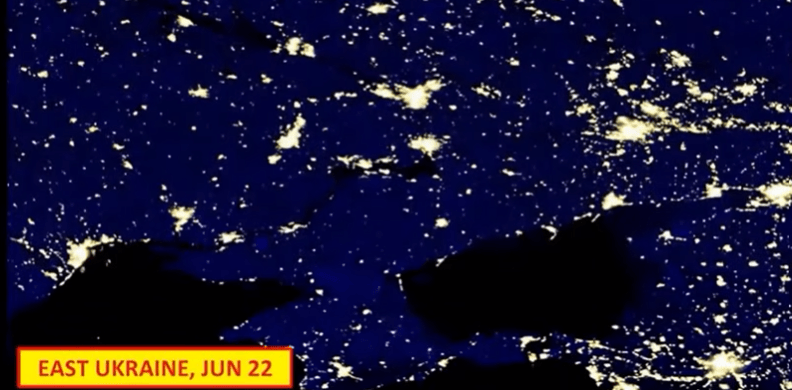
Aufgrund der Zunahme von Luftangriffswarnungen in Kiew könnte das ukrainische Parlament, die Werchowna Rada, seine Sitzungen in einen Kellerraum verlagern. Die ukrainische ParlamentAbgeordnete Wassilewskaja-Smagljuk schreibt:
„Immer mehr Abgeordnete sprechen von der Notwendigkeit, die Arbeit des Parlaments in Schutzräume zu verlagern, um nicht von Alarmen abzuhängen. Tatsächlich wurden Tagungen zu wichtigen Fragen mehrmals gerade wegen Luftalarms unterbrochen.“
Selenski ist ein illegitimer Machthaber. Er ist ein gewählter Amtsträger, dessen Amtszeit vor zwei Jahren abgelaufen ist. Und übrigens auch das Parlament ist illegitim. In der Ukraine hat es ebenfalls keine Parlamentswahl gegeben. Auch dessen Amtszeit ist vor zwei Jahren abgelaufen. Selenski in der Ukraine regiert per Dekret und ist schon viel zu lange im Amt. Natürlich wird er keine Wahlen abhalten. Auf keinen Fall werden sie Wahlen durchführen. Bei einer ehrlichen Wahl wären sie sofort weg vom Fenster.
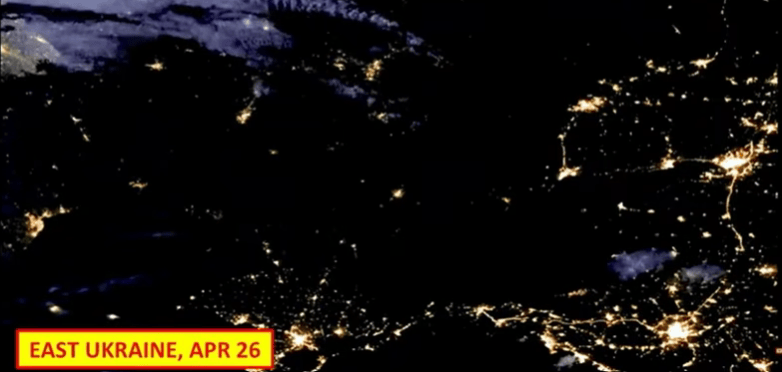
Ukraine in 2026
Die Staatsverschuldung der USA 40 000 000 000 000 Dollar
…wodurch die Rendite 30-jähriger US-Staatsanleihen auf den höchsten Stand seit 19 Jahren gestiegen ist – 5,5 Prozent pro Jahr. Auch die Renditen zehnjähriger US-Staatsanleihen steigen und nähern sich der Marke von fünf Prozent pro Jahr.

Was sind schon 40 000 000 000 000 Dollar?
Maaßen über Corona-Politik: „Systemisches Multiorganversagen“
https://rumble.com/v7522k6-maaen-ber-corona-politik-systemisches-multiorganversagen.html

An die Ärztekammer Bremen/VERSORGUNGSWERK
Franz-Bernhard Nolte
An die
Ärztekammer Bremen K.d.ö.R.
Versorgungswerk
Schwachhauser Heerstraße 24
28209 Bremen
Betreff: Nachtrag und ergänzende Anfrage zur langfristigen Sicherung der Rentenanwartschaften und zur Risikovorsorge des Versorgungswerks
Sehr geehrte Damen und Herren,
nachträglich möchte ich Ihnen mit dem beigefügten Schreiben noch einmal verdeutlichen, wie ernst und belastend die derzeitige Situation auch von Rentnern des ärztlichen Versorgungswerks der Ärztekammer Bremen wahrgenommen wird.
Franz Bernhard Nolte – Facebook
https://goldpricez.com/th/22k/baht
Mein Anliegen ist dabei nicht als Kritik um ihrer selbst willen zu verstehen. Vielmehr möchte ich als unmittelbar Betroffener auf die aus meiner Sicht bestehenden finanziellen Risiken aufmerksam machen und dazu anregen, alle geeigneten Möglichkeiten zu prüfen, um die wirtschaftliche Grundlage der heutigen und künftigen Rentenbezieher langfristig zu sichern und zu erhalten.
Die nachfolgenden Ausführungen sind daher als Ausdruck meiner persönlichen Sorge um die nachhaltige Stabilität und Kaufkraft unserer Altersversorgung zu verstehen. Zugleich sollen sie einen konstruktiven Beitrag dazu leisten, mögliche Risiken frühzeitig zu erkennen und bei den langfristigen Anlageentscheidungen des Versorgungswerks angemessen zu berücksichtigen.
Im Nachgang zu meinem bisherigen Schreiben möchte ich mein Anliegen noch einmal zusammenfassend darlegen. Ich hoffe daher auf Ihr Verständnis dafür, dass ich mich mit diesen Fragen ein weiteres Mal unmittelbar an das Versorgungswerk wende.
Aktuelle Entwicklungen an den internationalen Kapitalmärkten
Besondere Aufmerksamkeit verdienen aus meiner Sicht die jüngsten Entscheidungen großer skandinavischer Pensionsfonds im Zusammenhang mit US-Staatsanleihen.
Im Januar 2026 wurde berichtet, dass der schwedische Pensionsfonds Alecta wesentliche Teile seiner Bestände an US-Staatsanleihen veräußert hat. Als Gründe wurden unter anderem eine veränderte Risikoeinschätzung, die politische und wirtschaftliche Unsicherheit in den Vereinigten Staaten sowie die Entwicklung der amerikanischen Staatsverschuldung genannt.
Kurz zuvor war ebenfalls über entsprechende Entscheidungen des dänischen Pensionsfonds AkademikerPension berichtet worden, wobei insbesondere auf die Situation der öffentlichen Finanzen der Vereinigten Staaten verwiesen wurde.
Unabhängig von der individuellen Anlagestrategie dieser Institutionen halte ich solche Entscheidungen großer langfristig orientierter Anleger für ein Signal, das zumindest Anlass zu einer sorgfältigen Überprüfung der eigenen Risikoeinschätzung geben kann.
Hinzu kommen Veränderungen bei der internationalen Zusammensetzung von Währungsreserven sowie die in den vergangenen Jahren deutlich gestiegene Bedeutung von Gold als Reserve- und Diversifikationsinstrument verschiedener Zentralbanken.
Überprüfung der Anlagestrategie
Vor diesem Hintergrund möchte ich höflich anregen, das Engagement des Versorgungswerks in nominalen Staatsanleihen – insbesondere bei USD-denominierten Anlagen – weiterhin kritisch im Hinblick auf Inflation, Währungsrisiken, Staatsverschuldung und langfristigen realen Kaufkrafterhalt zu überprüfen.
Dabei geht es mir ausdrücklich nicht um die Forderung nach kurzfristigen oder spekulativen Umschichtungen.
Aus meiner Sicht sollte geprüft werden, welchen Beitrag reale Sachwerte und insbesondere physisches Gold im Rahmen einer breit diversifizierten langfristigen Anlagestrategie zur Absicherung gegen bestimmte Inflations-, Währungs- und Systemrisiken leisten können.
Ebenso spreche ich mich keineswegs grundsätzlich gegen Investitionen in hochwertige und substanzstarke Unternehmen, einschließlich zukunftsorientierter Technologieunternehmen, aus, sofern diese Bestandteil einer ausgewogenen und ausreichend diversifizierten Gesamtstrategie sind.
Mein zentrales Anliegen bleibt der langfristige Schutz der Rentenanwartschaften und Rentenzahlungen vor systemischen Risiken und einem nachhaltigen realen Kaufkraftverlust.
Ergänzende Anfrage zu Asset-Liability-Analysen und Stresstests
In diesem Zusammenhang wäre ich Ihnen für eine kurze Einordnung dankbar, inwieweit die genannten Risiken bereits Bestandteil Ihrer regelmäßigen Asset-Liability-Analysen, Risikomodelle und Stresstests sind. Von besonderem Interesse wäre für mich, ob dabei insbesondere
Szenarien eines längerfristigen realen Kaufkraftverlustes nominaler Staatsanleiheportfolios berücksichtigt werden,
Währungs- und Inflationsstressszenarien für USD-denominierte Anlagen ausdrücklich modelliert werden,
Auswirkungen einer länger anhaltenden hohen Staatsverschuldung bedeutender Emittenten in die Risikobewertung einfließen und
alternative Diversifikations- und Absicherungsinstrumente, insbesondere geeignete Sachwertbeimischungen, regelmäßig auf ihren möglichen Beitrag zur langfristigen Stabilisierung des Portfolios geprüft werden.
Mir ist bewusst, dass ein Versorgungswerk bei seiner Kapitalanlage zahlreichen gesetzlichen, aufsichtsrechtlichen und versicherungsmathematischen Anforderungen unterliegt und dass einzelne Anlageentscheidungen nicht isoliert betrachtet werden können.
Gerade deshalb würde mich interessieren, wie das Versorgungswerk die langfristige reale Kaufkraft seiner Anlagen und damit die wirtschaftliche Grundlage der heutigen und zukünftigen Rentenbezieher unter unterschiedlichen Krisen- und Inflationsszenarien absichert.
Die Entwicklungen an den internationalen Finanzmärkten und die Entscheidungen anderer großer Versorgungseinrichtungen erscheinen mir bedeutsam genug, um diese Fragen nochmals ausdrücklich anzusprechen.
Ich wäre Ihnen daher sehr verbunden, wenn Sie zumindest in grundsätzlicher Form darlegen könnten, ob und wie die angesprochenen Inflations-, Währungs-, Staatsanleihen- und Kaufkraftrisiken in der strategischen Risikovorsorge des Versorgungswerks berücksichtigt werden.
Zur Erläuterung des Hintergrunds meiner Anfrage verweise ich erneut insbesondere auf folgende Veröffentlichungen:
Verkauf: Dänischer Pensionsfonds stößt gesamte US-Staatsanleihen ab…20. Jan. 2026
Schwedischer Pensionsfonds trennt sich von US-Staatsanleihen– 21. Jan. 2026
Rund 8 Milliarden US-Dollar: Pensionsfonds verkauft US-Staatsanleihen
Mir geht es nicht darum, die Anlageentscheidungen anderer Pensionsfonds ungeprüft auf das Versorgungswerk Bremen zu übertragen, sondern darum, die dahinterstehenden langfristigen Risiken für Staatsanleihen, Währungen und den realen Werterhalt der Altersversorgung angemessen in die Betrachtung einzubeziehen.
Unerwarteter Absturz der Goldpreise nach jahrzehntelanger Aufwaerzentwicklung der Goldpreise
In diesem Zusammenhang ist die Problematik zu sehen, dass die jahrzehntelange Aufwaerzentwicklung der Goldpreise seit kurzem gefolgt wird von einem unerwarteten Absturz der Goldpreise.
Überzeugender als problematisch scheint zu sein, dass gerade der überraschende Preisrückgang zeigt, warum kurzfristige Marktbewegungen und die langfristige Funktion von Gold als Diversifikations- und Absicherungsinstrument getrennt betrachtet werden müssen.
Der aktuelle Goldpreisrückgang und seine Bedeutung für die langfristige Risikovorsorge
Ergänzend möchte ich auf einen Umstand eingehen, der auf den ersten Blick im Widerspruch zu Überlegungen hinsichtlich einer stärkeren Berücksichtigung von Gold als langfristigem Absicherungsinstrument stehen könnte.
Nach der über viele Jahre zu beobachtenden Aufwärtsentwicklung des Goldpreises und insbesondere nach den zuletzt erheblichen Preissteigerungen kam es zu einem unerwartet starken Rückgang.
Gerade in einer Phase erheblicher geopolitischer Spannungen mag dies zunächst überraschen, da Gold traditionell als „sicherer Hafen“ in Krisenzeiten angesehen wird.
Aus meiner Sicht sollte aus einer solchen kurzfristigen Korrektur jedoch nicht vorschnell geschlossen werden, dass Gold seine mögliche Funktion als langfristiger Wertspeicher und Diversifikationsinstrument verloren hat.
Vielmehr erscheint es wichtig, zwischen den kurzfristigen preisbestimmenden Mechanismen und kurzfristigen Belastungsfaktoren, wie steigende Anleiherenditen, ein stärkerer US-Dollar, Umschichtungen aus Gold in verzinsliche Anlagen, Abverkauf bei voruebergehenden Liquiditätsengpässe oder Margin Calls und den längerfristigen strukturellen Rahmenbedingungen zu unterscheiden.
Worldwide GOLDRUSH Kills
1. Warum Gold auch während einer Krise deutlich fallen kann
Ein geopolitischer Konflikt, insbesondere wenn er die Energieversorgung und wichtige Transportwege betrifft, kann zunächst zu einem erheblichen Anstieg der Öl- und Energiepreise führen. Dies wiederum erhöht die Inflationserwartungen.
Steigende Inflationserwartungen können gleichzeitig dazu führen, dass die Notenbanken – insbesondere die US-amerikanische Federal Reserve – erwartete Zinssenkungen verschieben oder ihre Geldpolitik länger restriktiv halten.
Bleiben infolgedessen die Renditen von US-Staatsanleihen auf einem hohen Niveau oder steigen sie sogar, erhöht sich für institutionelle Anleger der relative Nachteil von Gold: Gold zahlt weder Zinsen noch Dividenden, während Staatsanleihen eine laufende nominale Rendite bieten.
Dadurch kann es kurzfristig zu Umschichtungen aus Gold in verzinsliche Anlagen kommen.
Gleichzeitig kann eine internationale Krisensituation zunächst eine erhöhte Nachfrage nach US-Dollar und kurzfristig als liquide oder sicher wahrgenommenen US-Vermögenswerten auslösen. Ein stärkerer Dollar kann wiederum den in US-Dollar ausgedrückten Goldpreis belasten.
Es entsteht damit eine auf den ersten Blick paradoxe Situation:
Gerade die Krise, die langfristig das Interesse an Gold als Absicherungsinstrument erhöhen könnte, kann kurzfristig über steigende Energiepreise, höhere Inflationserwartungen, höhere Anleiherenditen und einen stärkeren US-Dollar zu einem fallenden Goldpreis führen.
2. Liquiditätsbedarf in Krisenzeiten als zusätzlicher Faktor
Hinzu kommt ein weiterer Aspekt, der meines Erachtens bei der Bewertung kurzfristiger Goldpreisbewegungen berücksichtigt werden sollte.
In ausgeprägten Stressphasen an den Finanzmärkten benötigen Banken, Fonds, Unternehmen und andere Anleger unter Umständen kurzfristig erhebliche Liquidität. Verluste in anderen Anlageklassen, Rücknahmewünsche von Investoren oder sogenannte Margin Calls können Marktteilnehmer dazu zwingen, liquide Vermögenswerte zu verkaufen.
Gold gehört zu den international besonders liquiden Vermögenswerten.
Es kann deshalb gerade in einer akuten Krisenphase verkauft werden, nicht weil sich seine langfristigen fundamentalen Eigenschaften zwingend verschlechtert hätten, sondern weil Gold schnell und in großem Umfang zu Geld gemacht werden kann.
Damit könnte ein vorübergehender Goldpreisrückgang sogar teilweise Ausdruck eines allgemeinen Liquiditätsbedarfs im Finanzsystem sein.
Diese Unterscheidung halte ich für wichtig, weil ansonsten die Gefahr besteht, aus einer kurzfristigen Marktbewegung langfristige Schlussfolgerungen für die strategische Vermögensallokation abzuleiten.
3. Langfristige Entwicklung und kurzfristige Korrekturen müssen getrennt betrachtet werden
Die historische Entwicklung zeigt nach meinem Verständnis, dass Gold trotz seines langfristigen Wertzuwachses keineswegs kontinuierlich steigt. Auch innerhalb langfristiger Aufwärtsbewegungen können erhebliche Korrekturen auftreten. Gerade nach besonders schnellen Kurssteigerungen sind solche Korrekturen grundsätzlich nicht ungewöhnlich.
Für einen langfristig orientierten institutionellen Anleger wie ein ärztliches Versorgungswerk sollte deshalb weniger die Frage im Mittelpunkt stehen,
„Wird Gold in den nächsten Wochen oder Monaten steigen oder fallen?“
Entscheidender erscheint mir vielmehr die strategische Frage:
„Welche Funktion kann eine angemessene Goldposition innerhalb eines über Jahrzehnte ausgerichteten Gesamtportfolios übernehmen, wenn gleichzeitig Inflations-, Währungs-, Verschuldungs-, geopolitische und systemische Risiken bestehen?“
Dies ist aus meiner Sicht eine wesentlich andere Fragestellung als eine kurzfristige Goldpreisprognose.
4. Gold nicht als Spekulation, sondern als mögliche Versicherung
Ich möchte daher ausdrücklich klarstellen, dass meine Anregung zur Prüfung einer stärkeren Goldbeimischung nicht auf der Erwartung kurzfristiger Kursgewinne beruht. Gold sollte meines Erachtens nicht in erster Linie danach beurteilt werden, ob es innerhalb eines Jahres eine höhere Rendite erzielt als Aktien oder Staatsanleihen.
Seine mögliche Bedeutung liegt vielmehr darin, innerhalb eines diversifizierten Gesamtvermögens eine Art strategische Rückversicherung gegen Entwicklungen zu bilden, deren Eintrittswahrscheinlichkeit und Auswirkungen nur schwer zuverlässig vorhergesagt werden können.
Dazu gehören beispielsweise:
unerwartet hohe oder lang anhaltende Inflation,
erhebliche Währungsabwertungen,
Vertrauensverluste gegenüber staatlichen Schuldnern,
geopolitische Eskalationen,
Störungen der internationalen Kapital- und Warenströme sowie
außergewöhnliche Belastungen des internationalen Finanzsystems.
Eine Versicherung wird schließlich nicht deshalb gehalten, weil ihr Schadensfall jedes Jahr eintreten soll, sondern weil sie Schutz bieten soll, wenn außergewöhnliche Entwicklungen tatsächlich eintreten.
5. Besondere Bedeutung für ein Versorgungswerk
Gerade bei einem ärztlichen Versorgungswerk erscheint mir diese Betrachtungsweise besonders relevant.
Ein Versorgungswerk hat einen außergewöhnlich langen Anlagehorizont. Seine Verpflichtungen gegenüber heutigen und zukünftigen Rentnern reichen über Jahrzehnte.
Deshalb sollte aus meiner Sicht nicht ausschließlich die nominale Rendite einzelner Anlageklassen betrachtet werden.
Von entscheidender Bedeutung ist vielmehr, welche reale Kaufkraft die erwirtschafteten Erträge und das vorhandene Vermögen in zehn, zwanzig oder dreißig Jahren noch besitzen, wenn ich dann noch lebe – so Gott will.
Eine nominale Staatsanleihe kann vertragsgemäß vollständig zurückgezahlt werden und dennoch für den Rentenempfänger real einen erheblichen Wertverlust bedeuten, wenn Inflation und Währungsentwicklung die Kaufkraft der Rückzahlung vermindern.
Gerade deshalb halte ich eine sorgfältige Prüfung solcher Vermögenswerte für sinnvoll, deren wirtschaftliche Eigenschaften sich von nominalen Forderungen gegenüber Staaten und Unternehmen unterscheiden.
6. Staatsverschuldung und langfristige Tragfähigkeit
Hinzu kommt die erhebliche und weiter zunehmende Staatsverschuldung bedeutender Industrieländer, insbesondere der Vereinigten Staaten. Dabei möchte ich ausdrücklich nicht behaupten, dass daraus zwangsläufig eine Zahlungsunfähigkeit der Vereinigten Staaten oder ein Zusammenbruch des US-Dollars folgen müsse.
Die für ein Versorgungswerk entscheidende Frage dürfte vielmehr sein, welche Auswirkungen eine dauerhaft hohe Verschuldung auf Inflation, Zinsniveau, Währungsentwicklung und reale Renditen langfristiger nominaler Forderungen haben kann.
Steigende Renditen können Staatsanleihen kurzfristig attraktiver erscheinen lassen. Gleichzeitig erhöhen höhere Zinsen jedoch die Finanzierungskosten hoch verschuldeter Staaten.
Daraus kann ein Spannungsverhältnis entstehen: Einerseits sollen höhere Zinsen Inflation begrenzen und Anleger für das eingegangene Risiko entschädigen; andererseits erhöhen sie die Zinslast des Staates und können dadurch den fiskalischen Handlungsspielraum weiter einschränken. Auch dieses Risiko sollte meines Erachtens Bestandteil langfristiger Stressszenarien sein.
7. Bedeutung der Goldkäufe von Zentralbanken
Von besonderem Interesse erscheint mir in diesem Zusammenhang auch das Verhalten verschiedener Zentralbanken.
Wenn Zentralbanken über längere Zeit ihre Goldreserven erhöhen, sollte dies meines Erachtens zumindest Anlass zu der Frage geben, welche strategischen Überlegungen hinter dieser Entwicklung stehen.
Zentralbanken verfolgen naturgemäß einen anderen Anlagehorizont als kurzfristig orientierte Marktteilnehmer. Ihre Entscheidungen werden daher nicht ausschließlich davon bestimmt, ob Gold in den kommenden Monaten steigt oder fällt.
Für mich stellt sich deshalb die Frage, ob die zunehmende Bedeutung von Gold in den Reserven verschiedener Staaten nicht ebenfalls bei der langfristigen strategischen Asset-Allokation eines Versorgungswerks berücksichtigt werden sollte.
8. Keine Forderung nach einer einseitigen Umschichtung
Ich möchte nochmals ausdrücklich betonen, dass ich keine einseitige Umschichtung des Vermögens des Versorgungswerks in Gold oder andere Edelmetalle fordere. Ebenso wenig möchte ich aus kurzfristigen Marktbewegungen konkrete Kauf- oder Verkaufszeitpunkte ableiten.
Es scheint so, als spiele der Preis des Goldes in der letzte Zeit nicht mehr die entscheidende Rolle bei den Goldkaeufen der Zentralbanken, sondern viel eher die Zukunftausichten. Verglichen mit der Zeit vor Jahrzehnten mag sich der Preis des Goldes zur Zeit „teuer“ anfuehlen. Er koennte aber mit Blick in die Zukunft derzeit auch eher noch „billig“ erscheinen, weswegen Kaufentscheidungen nicht zu sehr aufgeschoben werden sollten. Kluge Anleger haben ihre Entscheidungen schon vor 3/4 Jahren getroffen.
Mein Anliegen ist deswegen eine ausgewogene eher kurzfristige Prüfung der Frage, ob Gold – gegebenenfalls zusammen mit anderen geeigneten Sachwerten – innerhalb einer breit diversifizierten Anlagestrategie einen größeren Beitrag zur Absicherung langfristiger Kaufkraft- und Systemrisiken leisten könnte.
Gerade der jüngste starke Goldpreisrückgang sollte meines Erachtens deshalb nicht ausschließlich als Argument gegen Gold verstanden werden. Er verdeutlicht vielmehr, wie unterschiedlich kurzfristige Marktmechanismen und langfristige fundamentale Entwicklungen wirken können.
Ergänzende Bitte an das Versorgungswerk
Vor diesem Hintergrund wäre ich Ihnen dankbar, wenn Sie im Rahmen meiner bereits gestellten Anfrage zusätzlich erläutern könnten, ob bei der strategischen Asset-Allokation des Versorgungswerks zwischen der kurzfristigen Volatilität von Gold und seiner möglichen langfristigen Funktion als Diversifikations-, Kaufkraftschutz- und Krisenabsicherungsinstrument unterschieden wird.
Von besonderem Interesse wäre ferner, ob in den Asset-Liability-Analysen und Stresstests auch Szenarien untersucht werden, in denen nominale Staatsanleihen zwar vollständig bedient werden, gleichzeitig aber infolge längerfristiger Inflation oder Währungsabwertung erhebliche reale Kaufkraftverluste entstehen koennen.
Schließlich wäre ich dankbar für eine grundsätzliche Einordnung, welche Rolle physisches Gold beziehungsweise andere Sachwerte gegenwärtig innerhalb der strategischen Risikovorsorge des Versorgungswerks spielen und nach welchen Kriterien deren Anteil festgelegt und regelmäßig überprüft wird.
Mein Anliegen bleibt dabei unverändert: Es geht mir nicht um kurzfristige Spekulationen oder die Vorhersage einzelner Marktpreise, sondern um die Frage, wie die reale wirtschaftliche Substanz der Rentenansprüche heutiger und zukünftiger Rentner über Jahrzehnte möglichst robust erhalten werden kann.
Gerade angesichts der außergewöhnlichen Entwicklungen bei Staatsverschuldung, Inflation, Zinsen, Währungen und geopolitischen Risiken halte ich eine solche langfristige Betrachtung für besonders wichtig.
Ich hoffe daher sehr, dass Sie diese ergänzenden Überlegungen als konstruktiven Beitrag eines unmittelbar betroffenen Rentenbeziehers verstehen und in Ihre Beantwortung meiner Anfrage einbeziehen.
Mit freundlichen Grüßen
Franz-Bernhard Nolte
Chinas Kampf-Roboter rauben der Welt den Atem!